
O empresário Tiago Oliva Schietti considera esse um dos temas mais urgentes quando o assunto é proteção financeira: reconhecer, ainda na fase de negociação, os sinais de um falso consórcio antes que o consumidor perca dinheiro para golpistas que se aproveitam da popularidade dessa modalidade de crédito.
Diferente do que muitos imaginam, o golpe não costuma se anunciar como fraude. Pelo contrário, quanto mais convincente e vantajosa a proposta parecer, maior deve ser a desconfiança. Segundo alertas da Associação Brasileira de Administradoras de Consórcios (ABAC), o ponto de partida para qualquer verificação é simples: nenhuma empresa pode administrar grupos de consórcio sem autorização do Banco Central do Brasil, e essa informação está publicamente disponível para consulta antes de qualquer pagamento.
O golpe da carta de crédito já contemplada
Entre as fraudes mais comuns está a oferta de uma carta de crédito supostamente já contemplada, disponível para uso imediato. Golpistas costumam anunciar essas propostas em marketplaces, redes sociais e classificados, convencendo a vítima de que está prestes a economizar anos de espera. Como recomendam especialistas do setor, propostas com garantia de contemplação imediata merecem desconfiança redobrada, já que o próprio sistema regulado pelo Banco Central não permite esse tipo de promessa.
Tiago Oliva Schietti apresenta que, mesmo quando a compra de uma cota já contemplada é legítima, ela precisa passar pelo acompanhamento formal da administradora responsável. Assim, qualquer negociação feita fora desse fluxo, com pagamento direto ao vendedor antes de qualquer confirmação institucional, representa um risco desnecessário.
Pirâmide financeira disfarçada de consórcio
Outro padrão recorrente envolve empresas que usam a linguagem do consórcio para atrair participantes, mas cujo modelo de negócio depende, na verdade, da entrada constante de novos membros para sustentar os pagamentos anteriores. Esse tipo de estrutura, quando desmascarada, costuma deixar a maior parte dos participantes sem receber o valor prometido, já que o esquema simplesmente deixa de conseguir novos entrantes suficientes para se sustentar.
O empresário Tiago Oliva Schietti destaca que a melhor defesa contra esse tipo de armadilha é a desconfiança diante de promessas de retorno rápido, contemplação garantida em prazo curto demais ou ganhos vinculados à indicação de novos participantes, características que não fazem parte da lógica de nenhum consórcio regulado.
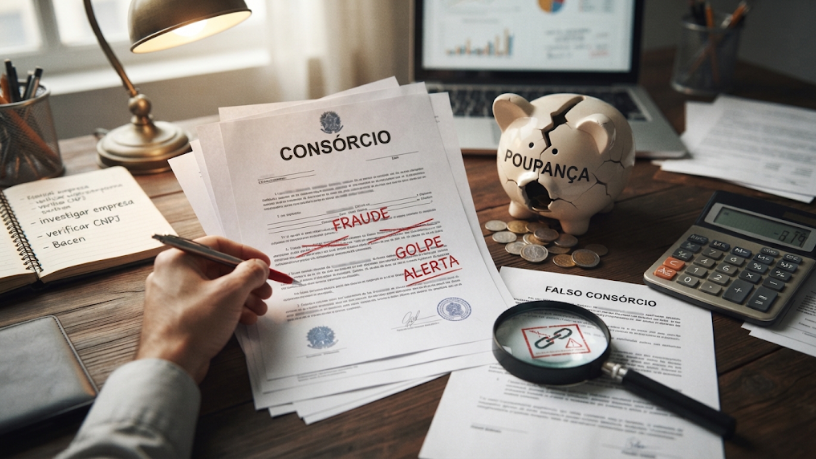
Sinais de alerta que merecem atenção
Além da ausência de autorização do Banco Central, alguns comportamentos costumam se repetir em fraudes do setor: pressão para decidir rapidamente, exigência de pagamento antecipado por algo não previsto em contrato, dificuldade em obter documentação formal da suposta administradora e relutância em fornecer informações verificáveis sobre a empresa. Tiago Oliva Schietti evidencia que a combinação de pressa e falta de transparência costuma ser o padrão mais consistente entre esse tipo de golpe.
Como se proteger antes de negociar?
Antes de aderir a qualquer consórcio ou comprar uma cota já em andamento, vale consultar a lista de administradoras autorizadas disponível no site do Banco Central, pesquisar a reputação da empresa em plataformas de defesa do consumidor e desconfiar de qualquer oferta que pareça boa demais para ser verdade. Também é recomendável registrar por escrito toda a negociação, evitando confirmações informais por telefone sem documentação de apoio.
O papel da associação de administradoras
Além da fiscalização exercida pelo Banco Central, a filiação de uma empresa à Associação Brasileira de Administradoras de Consórcios funciona como outro indicativo relevante de idoneidade, ainda que não seja obrigatória por lei. Administradoras associadas costumam seguir boas práticas do setor e participam de campanhas educativas voltadas justamente a alertar o consumidor sobre esse tipo de fraude. Ao pesquisar uma empresa antes de aderir, o consumidor deve verificar tanto a autorização do Banco Central quanto essa filiação, somando informações que, juntas, oferecem um retrato mais completo da reputação da administradora em análise.
Tiago Oliva Schietti conclui que a prevenção nesse tipo de situação depende, sobretudo, de informação: entender como o sistema de consórcios realmente funciona é o que permite ao consumidor reconhecer, à primeira vista, quando uma proposta foge completamente das regras estabelecidas pela regulamentação do setor.